martes, 26 de junio de 2012

El motivo por qué Argentina ha expropiado ahora Repsol-YPF

Post de  Marc Garrigasait en http://investorsconundrum.com

 
Gráfico de la cotización oficial y en el “mercado negro” del peso argentino en relación al dólar norteamericano, (fuente: blogs.reuters.com)
¿Por qué Argentina ha confiscado ahora a Repsol sus acciones de YPF y no se hizo antes?. El gobierno argentino amenazaba hace varios años con la expropiación de YPF (yacimientos Petrolíferos Fiscales). Seguramente nunca sabremos los motivos exactos pero analizando el entorno económico argentino se puede deducir que Argentina se estaba quedando sin dólares, “sin plata” como dirían ellos. Apropiarse de la principal empresa argentina exportadora que vende petróleo que se cobra en dólares, convertía a YPF con la presa mas apetecible para un gobierno.
Argentina está sufriendo en los últimos meses, un síndrome de un segundo corralito. El año pasado el gobierno argentino aprobó leyes que restringían el uso de divisas internacionales, afectando especialmente al uso del dólar como activo de ahorro y de inversión. Más aun, el Banco Central argentino ha emitido una circular por la que restringe a partir del 3 abril que los turistas argentinos en el extranjero retiren grandes cantidades en dólares en cajeros automáticos en el exterior.
Las restricciones han ido aumentando y en mayo el gobierno argentino decidió limitar la compra de divisas a los turistas argentinos al exterior. Estos deben explicar el motivo del viaje y será el gobierno quién decidirá que importe en dólares necesita el turista argentino.
El gobierno argentino quiere que sus ciudadanos solo tengan pesos argentinos y se olviden de proteger su patrimonio con divisas internacionales. Los ciudadanos argentinos, los mayores expertos del planeta en crisis monetarias y bancarias, saben perfectamente que los intereses públicos del gobierno suelen ser contrarios a los intereses personales. Los argentinos están viendo algunas similitudes y tienen un miedo atroz a una “pesificación” de la economía argentina. Es justo lo que ocurrió en cuando se convirtieron las cuentas en dólares en cuentas en pesos que valían 2 o 3 veces menos.
El gobierno de Kirchner va lanzando mensajes y campañas para que los argentinos sean patriotas y mantengan sus ahorros en pesos argentino en lugar de dólares. Incluso la propia presidenta que mantenía, según ella, sus ahorros en un deposito en dólares los ha pasado a pesos argentinos ya que “es más rentable invertir en pesos”, y a la vez animó a hacerlo a todos sus ministros. Supongo que Cristina debió hacerlo con una parte pequeña de su patrimonio.
Las restricciones al uso de dólares se comenta que ya ha empezado a afectar a los precios de la lujosa ciudad de Punta del Este, en la vecina Uruguay. Obviamente esta restricción también esta afectando a las operaciones interiores en Argentina, ya que la gente no acepta fijar el precio en pesos ya que el tipo de cambio oficial y el cotizado en el mercado negro son muy distintos.
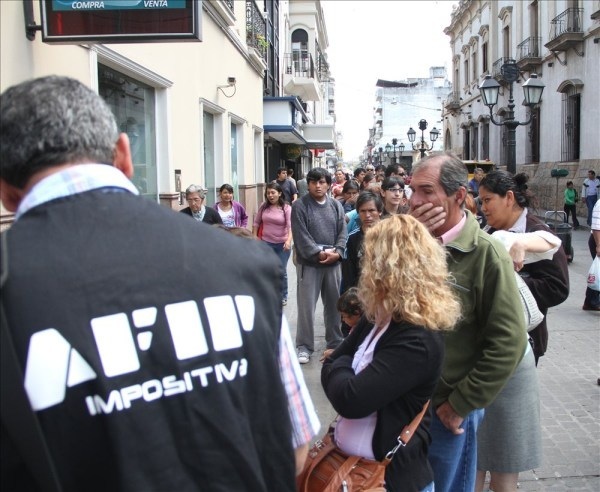
Se estima que la cotización del peso argentino con el dólar USA en el mercado negro se sitúa entono de los 6 pesos por dólar, cuando en el mercado oficial su cotización se sitúa en los 4,5 pesos por dólar. Son los ya famosos “arbolitos”, las tiendas en la calle que realizan compra-venta de divisas en el llamado mercado negro.


Los inspectores de la Administración Federal de Ingresos Públicos (AFIP), se dedican a perseguir y evitar los famosos “arbolitos” argentinos.
En este entorno, los argentinos muy expertos en crisis monetarias están retirando depósitos bancarios en dólares ante el miedo a una “pesificiación” por la que el Banco Central decida convertir sus cuentas en divisas a pesos argentinos que cada vez tienen menos valor. Según el Wall Street Journal, basado en datos del Banco Central y de Federico Muñoz y asociados, de los casi $15.000 que los argentinos tenían en depósitos en dólares USA en verano de 2011 actualmente la cifra es de solo $10.400 y descendiendo.
Las restricciones al usos de divisas está empezando a afectar notoriamente al no poder comprar activos extranjeros al no poder pagarlo en dólares. Esta artificial medida está mejorando la balanza comercial argentina al reducirse fuertemente las importaciones. Obviamente esta forma de mejorar la balanza comercial nunca en la historia económica ha sido una buena decisión ya que provocará escasez de bienes y sobretodo aumento de los precios ya que no habrá competencia exterior.
De hecho, seguramente todos estos problemas monetarios argentinos nacen de una inflación disparada. Según medios oficiales la inflación argentina se sitúa alrededor del 12% anual pero en realidad se estima que debe ser del doble. Argentina manipulo las estadísticas para reducir la inflación oficial en 2007. De hecho en mi opinión el teórico crecimiento económico argentino de estos años podría ser en realidad aumento de precios únicamente. Debéis tener en cuenta que el producto Nacional Bruto se calcula en términos nominales y luego reales descontados la inflación. Una economía que crece nominalmente al 20% pero con una inflación del 10%, tienen un crecimiento real del 10%. En un excelente artículo, Kike Vazquez escribió en cotizalia sobre ello el año pasado.
La economía argentina quizás está empezando a sufrir los efectos perniciosos de su alta inflación y mala gestión económica y necesita mas que nunca apropiarse de dinero allá donde lo haya. Ya lo hizo con las reservas del Banco Central argentino que se apropió en 2010 por un importe de $6.569 mill. provocando la dimisión de su gobernador. También lo hizo con los fondos de pensiones privados que fueron estatizados por el Gobierno argentino. Esta operación del año 2008 significa que los fondos de pensiones pasaros a estar a nombre de cada argentino a estar a nombre del estado, quedándose las obligaciones de pago de pensiones futuras. El estado ingresó alrededor de los $30.000 mill. del dinero de las pensiones de sus habitantes. Las pensiones se privatizaron en 1994 precisamente para dar confianza a los ciudadanos. Las pensiones de jubilación futuras en Argentina dependen ahora del estado que ha demostrado malgastar todo lo que tiene. Por suerte para los argentinos, ningún inversor internacional confía en el país y por tanto el gobierno no tiene la capacidad de endeudarse, por lo que al menos no puede malgastar cifras mayores.
Y hace poco fue Repsol quien sufrió las necesidades cada vez mayores de apropiarse del poco dinero liquido que queda en una economía la argentina cada mas aislada del mundo y sobretodo mas pobre. Seguramente, las necesidades de “plata” del gobierno una vez consumidas las apropiaciones anteriores pesaron mas que ninguna otra decisión de política energética.

martes, 19 de junio de 2012

Bilderberg está decidido a sacrificar España para salvar una parte del sistema financiero

Tomado de la página de Daniel Estulin

Colgamos la primera parte del informe Bilderberg directamente relacionado con España. Resumen: La situación es crítica. Bilderberg está decidido a sacrificar España para salvar una parte del sistema financiero.

A lo largo de los tres días de la reunión de Bilderberg, los banqueros europeos, funcionarios del gobierno estadounidense y gestores financieros internacionales han tenido tensas discusiones a puerta cerrada en el conocimiento de que Alemania está extendiendo el crédito endeudando al resto de Europa. Un alemán Bilderberger señaló que los recursos de Alemania son finitos, mientras que otro alemán declaró que

“sería imposible en el enrarecido clima político y económico actual convencer a los votantes alemanes para apoyar a España, un país plagado por la corrupción y la ineficiencia.”

El mensaje clave de la reunión: contra viento y marea es imperativo preservar el funcionamiento del sistema bancario.

La Vicepresidenta de España (Soraya Sáenz de Santamaría), recibió una dosis de humildad cuando sacó el tema de la “responsabilidad” diciendo a sus poderosos colegas alemanes en Bilderberg que deberían emitir eurobonos para salvar el sistema. La respuesta fue más que elocuente: “piérdete niña,” es como los poderosos Bilderberg de la élite respondieron a las pretensiones sin fundamento “de Soraya”. Los eurobonos estarían garantizados por Alemania, pero los PIIGS (Cerdos en inglés por las iniciales de Portugal, Italia, Irlanda, Grecia y España) los gastarían en su mayor parte.

La conclusión no podría haber sido más terrible para el futuro inmediato de España. España va a ser sacrificada en el altar de las altas finanzas. “¿Por qué querríamos salvaros si España ha mentido sobre el alcance de sus problemas financieros?”, preguntó uno de los participantes alemanes a la vicepresidenta de España. “Vuestro sistema bancario no vale nada. ¿Tenéis acciones que puedan ser de interés para alguien?“, la respuesta fue un rotundo ”NO“.

Un funcionario del gobierno de EE.UU. afirmó que ”ha llegado el momento de pulsar el botón de alarma.“ La sensación de pánico fue creciendo a medida que avanzaba el fin de semana y las deliberaciones se volvieron más y más tensas. A diferencia de los ciudadanos españoles, Bilderberg tiene acceso a un conjunto de datos completos sobre la fuga de depósitos de dinero de España, que ellos creen que es el doble de los 66.200 millones de euros anunciados en marzo.”

“Marzo fue hace una eternidad en términos financieros”, señaló uno de los Bilderberg. Los duros números hablan por sí mismos. La deuda de las entidades financieras españolas es del 109% del Producto Interno Bruto, el doble de la de Francia o Alemania, y tres veces la de los Estados Unidos. Los préstamos impagables en el sector de la construcción son el 40% del PIB en términos reales, y no el 20% que el gobierno de Rajoy ha estado vendiendo al mundo.

Otro Bilderberg afirmó que “El problema de España es que el sector de la construcción es un gorila de 800 kg en una cacharrería”, tan grande como todo el sector manufacturero. Por el contrario, en Alemania, la construcción tiene el tamaño del 20% de la industria.

Otros en Bilderberg señalaron que hace un año, la proporción de la deuda del sector financiero en relación al Producto Interno Bruto se redujo de 8 billones de dólares de EE.UU. a $ 6.1 billones. Un billón de dólares de estas pérdidas se pueden atribuir a la quiebra de Lehman Brothers, la compra de JPMorgan Chase de Bear Stearns, y la fusión del Bank of America con Merrill Lynch.

En conclusión, el sistema bancario español, incluyendo la deuda de los hogares españoles, va a morir. Como dije y está registrado el 31 de mayo, el banco líder en España, Banco de Santander, tiene una deuda impagable de más de 800.000 millones de euros. Bilderberg obviamente lo sabe. La metástasis se ha extendido a todas las partes del sistema. Los Señores de las Sombras han hablado y se ha escrito el guión. Queda por ver cuánto tiempo pasará hasta que los actores interpreten sus papeles.

Hay una solución. España debe inmediatamente abandonar el euro y volver a ser una república estado-nación independiente.


jueves, 14 de junio de 2012

Cómo conservar su vivienda con el concurso de personas físicas

Fuente, www.cotizalia.com

@Vanesa Herrero y Julio Rocafull *   13/06/2012  

La actual coyuntura económica nos obliga a buscar alternativas legales que posibiliten nuestra supervivencia en un entorno económico más que preocupante -que incluso se podría calificar de hostil-. A diario nos despertamos y desayunamos con noticias y conceptos económicos de los que ni tan siquiera conocíamos su existencia. Términos como prima de riesgo, rescate económico, provisiones bancarias, deuda soberana, desplome bursátil, calificación bancaria, etc, parecen no obstante ser ahora, expresiones con las que lleváramos conviviendo toda la vida, incluso de obligado aprendizaje en la escuela, que a buen seguro pueden llevar a paralizar la capacidad de reacción de los ciudadanos.

Saber leer la Ley y aquello que nos beneficia podrá guiarnos por aquellos caminos y atajos que ésta nos brinda y ofrece ante situaciones límite no siempre de aplicación pero que en muchos casos, adoptándolas de manera ágil y con el debido asesoramiento, pueden ayudarnos a salvaguardar nuestros bienes más preciados de manera eficaz.

1).- El concurso de las personas físicas, ¿ventajas o inconvenientes?

Sabido es que cuando alguien, ya sea persona física (siempre nos referiremos cuando hablamos en este artículo de persona física, al empresario individual o autónomo, nunca al trabajador por cuenta ajena incardinado en el Régimen General) o jurídica no puede hacer frente a sus obligaciones económicas (deudas), la Ley ofrece esa tabla de salvación denominada Concurso de Acreedores.

Iniciado el expediente concursal comienza, no nos engañemos, un largo calvario para el deudor de duración indeterminada, pero que termina, sin duda alguna termina, y si las cosas se han hecho bien nunca se arrepentirá de haber adoptado esa medida, pues muy al contrario le puede servir, entre otras cosas para salvar, ni más ni menos que su vivienda habitual.

Mucho se ha debatido sobre las mayores ventajas del concurso de las personas jurídicas en detrimento del de las personas físicas, por cuanto estas últimas continuarían ostentando deudas a pesar de una hipotética calificación fortuita de su concurso.

Sin embargo y pese a lo anterior, no todo son inconvenientes en el Concurso de persona física, pues declarado el mismo y siendo el concursado persona casada en régimen económico ganancial, surgen numerosas dudas acerca del destino que habrán de sufrir los bienes gananciales de la pareja y si estos últimos forman parte de la masa activa del concursado. Ello obliga a realizar una profunda reflexión sobre el alcance y aplicación de la ley Concursal y del propio Código Civil, sobre todo tras la reforma que en la materia ha operado, a raíz de la Ley 30/2011 de 10 de octubre de reforma de la ley Concursal con entrada en vigor el pasado día 1 de enero de 2012.

Es conveniente que el cónyuge del concursado inste la disolución de la sociedad de gananciales, según dispone el propio art. 77.2 de la ley Concursal, que será acordada por el juez y se realizará de forma coordinada con el convenio de acreedores o liquidación del concurso, según resulte.

¿Cuándo puede solicitar la disolución de los gananciales el cónyuge no deudor? El cónyuge no deudor podrá solicitar la disolución de los gananciales, como regla general, hasta la emisión de los textos definitivos por el Administrador concursal.

¿Qué ventajas supone la disolución de la Sociedad de gananciales en estos casos? De todas las hipótesis y situaciones en las que nos podemos encontrar, la más común es aquella en la que el empresario, casado en régimen de gananciales, ha de instar su declaración concursal ante una situación de insolvencia generalizada, bien actual o inminente. En este caso, y como decimos, resultaría recomendable por su cónyuge solicitar tan pronto tenga conocimiento del estado concursal de su esposo la disolución del régimen de gananciales. Con ello se evita que la totalidad de los bienes gananciales respondan de las deudas contraídas por el concursado de las que deba responder la sociedad conyugal, máxime si tenemos en cuenta que el art. 78.4 de la ley Concursal otorga una especial protección a la vivienda familiar, teniendo el cónyuge no concursado derecho a que se incluya la vivienda con preferencia en su haber, hasta dónde ésta alcance o abonando el exceso.

La ventaja también de lo mencionado en el anterior párrafo es la posibilidad de hacer esto sin las posibles responsabilidades penales que acarrearían el hacerlo al margen del concurso y como consecuencia de incurrir en un posible delito de alzamiento de bienes. Por ello, puede ser aconsejable instar el concurso de personas físicas (a fin de intentar salvaguardar la vivienda habitual a través de la disolución de la sociedad de gananciales) para aquellos administradores de Sociedades que puedan acogerse a él de acuerdo a la ley Concursal (recordemos, empresario individual o autónomo), y que además prevean que el concurso de la sociedad de la cual es Administrador, pueda ser calificado a su vez como culpable. 

Así, se deberá proceder al reparto por mitades del activo ganancial, tanto de los bienes comunes que adquieren tal calificación como resulta de la actividad empresarial del cónyuge concursado, como todos los demás.

La pregunta que surge ahora, y que normalmente se cuestiona todo empresario casado en gananciales, es: ¿podré detraer la vivienda conyugal de la acción de los acreedores en el seno del concurso? Dependerá de si la misma ha sido adquirida a resultas de su actividad empresarial o no. En el primer caso, los acreedores del concursado podrán hacer efectivo su crédito sobre la vivienda, con independencia de a quién sea atribuida en la liquidación de los gananciales, mientras que, en el segundo, el cónyuge no deudor vería a salvo la vivienda que le hubiera sido atribuida.

Caso aparte supone el acreedor hipotecario, quien, habitualmente reúne la condición de acreedor común de ambos cónyuges.

2).- Tratamiento del artículo 155.4 de la actual ley Concursal

La modificación de este artículo en la ley Concursal puede ser de extremada utilidad en la realización o venta de cualquier activo o bien del concurso, pero en especial en aquellos concursos de personas físicas en los cuales se abre la puerta a vender activos con privilegio especial (por ejemplo una vivienda gravada con una hipoteca), siempre que el precio sea igual o superior a una tasación oficial actualizada y efectuada por entidad homologada, la cual en la práctica y con el actual panorama de desplome de precios siempre será inferior al que el deudor pagó en su día; así como que el Juez autorice el reconocimiento dentro del concurso de la parte del privilegio especial que no quede cubierto por la compra.

En otras palabras, que a través de un tercero, podremos recomprar nuestra vivienda a valor actual de mercado y evadir, de forma legal, el pago de parte de la carga hipotecaria.

En definitiva, en una situación como la actual de angustiosa crisis económica, hemos de ver la ley y el derecho como un arma para defender nuestros intereses, usémoslos. 

*Vanesa Herrero y Julio Rocafull son letrados de la firma ‘AGM abogados’


martes, 12 de junio de 2012

Ultimátum al euro

La solución al euro está realmente difícil y los acontecimientos se precipitan. Me quedo con estas breves noticias de Carpatos en su sección intradía


8:37:08 h.

Roubini: hay una posibilidad de colapso del EUR en caso de que se suspenda la asistencia financiera a Grecia tras las elecciones.
Stizglitz: el acuerdo sobre el rescate a la banca española es un "vudú económico"; el Gobierno rescatando a la banca, con el préstamo europeo, y la banca rescatándole al Gobierno al comprar su deuda.
Rehn: la transferencia de soberanía para la Unión Fiscal sólo será posible a medio plazo; a corto habrá que tomar nuevas medidas para estabilizar a la banca.
Ministro de finanzas austriaco: no se puede descartar que Italia precise en algún momento asistencia financiera.


9:02:56 h.   Duras palabras de Lagarde

Lagarde acaba de decir que quedan menos de 3 meses para salvar al euro. Y puede que tenga razón, ya saben nuestra opinión, o se toman medidas de gran calado y mutualización de deuda en alguna variante o esto está liquidado. El problema es que los finlandeses verdaderos, y muchos otros nein siguen viviendo en su mundo Disney pensando que esto no va con ellos y que los vagos del sur caerán pero ellos seguirán sin problemas, y no es así, el vórtice del hundimiento del Titanic se lo llevará todo por delante.


9:07:53 h.   Fitch amenaza eurozona

Fitch asegura que el rating de toda la eurozona está bajo fuerte presión bajista. De EEUU y de UK no dice nada


15:44:49 h.     Deuda española empeora

Nos acercamos a toda velocidad al 7%, ¿ahora que? rescatan al rescate, ¿y el BCE? Vean gráfico de largo plazo, estamos cerca de pasar a niveles de los años 90.

Fuente, zerohedge.com


15:46:58 h.     ¿Donde está el BCE

Se gasta Europa 100.000 millones de euros en rescatar a los bancos españoles, y ahora el BCE deja que se vayan los tipos a las nubes. Es difícil de entender. Italia casi al 6,20, no tardará mucho tampoco.

lunes, 11 de junio de 2012

Tras el rescate a la banca, España se entrega al control supranacional de la Comisión Europea

Fuente, elblogsalmon.com

A diez dias de que el gobierno de Mariano Rajoy señalara enfaticamente que España no requeriría un rescate, y a dos años de que el anterior gobernante dijera al planeta que España tenía la banca más sólida del mundo, por fin se ha llegado a la versión correcta: España está igual que Grecia. Y después que se trató a los griegos de flojos, borrachos y corruptos, no sé lo que dirán de los españoles ahora que los hombres de negro preparan su arribo para intervenir a la banca y al propio gobierno.
Por ello que lo que fue mil veces negado ahora se ha hecho presente en toda su dimensión. Y sólo me gustaría ver la cara de aquellos que negaban que la crisis que estalló en 2008 adquiriría las dramáticas dimensiones de las que vengo hablando desde entonces. Esto es parte de la ceguera de la cual muchos participaron pensando que las finanzas eran el muro más sólido del planeta, olvidando que en verdad todo lo sólido se desvanece en el aire. Los rescates a la banca simplemente han continuado, para evitar el colapso del sistema financiero.

Desde el estallido de la crisis financiera y el desvanecimiento de ese gran castillo de naipes en que se convirtió la economía mundial, es que vengo advirtiendo de las falencias del sistema financiero ponzi que se hizo dominante tras la desregulación total de los mercados financieros (Ley Glass-Steagal incluida). Todo lo que ha ocurrido no ha sido producto del azar sino de la fe ciega de aquellos que optaron por dejar todo al libre arbitrio del mercado, sin pensar que el mercado es gobernado por los intereses de las grandes corporaciones que dominan el mundo. Intereses crematísticos que benefician a menos del 1% de la gente. De ahí la revolución desatada por el 99%. (ver Los orígenes de la desigualdad entre los hombres, o Los estragos regresivos del Neoliberalismo)
A estas alturas, nadie debería dudar que son las grandes corporaciones las que gobiernan y que los supuestos gobiernos democráticos no son más que simples marionetas de estos intereses que el individuo de a pié ignora totalmente. Por eso que el romanticismo de aquellos que creen que dejar todo en manos del mercado, como si todos los interactuantes del mercado tuviéramos el mismo nivel de participación e intereses (ver el equilibrio general walrasiano), no deja de ser una ingenuidad. Una cosa es el mercado en los tiempos de Jean Baptiste Say o Adam Smith, pero otra en los mercados actuales. Y de hecho, Adam Smith (el padre del liberalismo económico) jamás fue partícipe del laissez-faire que hunde a los países. De ahí que se requiere gobiernos fuertes que ejerzan un control eficaz contra las torpezas de lo que se llama mercado; y no gobiernos débiles que dejen toda la cancha abierta a la vía de los fraudes y la corrupción que potencia el “mercado”. Por eso llegan los hombres de negro a España.

Los “hombres de negro”

La intervención de los “hombres de negro” que comenzará a partir de este lunes en España (subrayo lo de los hombres de negro porque el ministro Montoro señaló que a España no entrarían jamás los hombre de negro) no es más que el primer paso a lo que Angela Merkel llama la verdadera integración bancaria europea, paso iniciático para la unión política que requiere Europa que consolide la Unión Fiscal. Pero esto, que quede constancia, significa la sumisión de España al control supranacional que demandará la Unión Europea para la supervivencia del euro.
A estas alturas no tiene objeto recordar (a menos que sea alguien que de mayor quiera ser especulador) que el motivo del rescate no es más que la fraudulenta banca privada del país, justamente manejada por los especuladores que en este blog han sido tan defendidos. Ahora que la batalla entre los especuladores y la Comunidad Europea se hará más encarnizada, habrá que ver en qué punto se rompe la cuerda: si ganan los especuladores, será el fin del euro; si gana la Comunidad Europea, habrá un gobierno central europeo por sobre el de los países… ¿les recuerda algo?
Por el momento, Angela Merkel ha dado el visto bueno a la aplicación de la Tasa Tobin para el control de los flujos financieros y los capitales especulativos, una idea que llega (para variar) con retraso si tomamos en cuenta que sólo en los tres primeros meses de este año ha significado la fuga de 100 mil millones de euros de la banca española, casi la misma suma del anunciado “plan de rescate”. ¿Rescate?
Por otra parte, y como he señalado en el post ¿Cuánto dinero necesita España y Europa para la supervivencia del euro?, los requerimientos para una relativa tranquilidad española superan los 500 mil millones de euros, una cifra que hoy no existe para la Comunidad Europea. Y como no existe, la Comunidad Europea simplemente dilata o posterga el problema para más adelante y así justificar en los próximos meses una intervención más radical del gobierno español, tal como se ha hecho en Grecia (y que no ha resuelto ninguno de los problemas griegos). De ahí que este llamado “plan de rescate” sea solo el primer paso. Europa se enfrenta a un nuevo verano del descontento, y esta vez no hay margen de maniobra. La crisis ha calado profundo y los caminos se cierran y no van a ningún sitio seguro.

martes, 29 de mayo de 2012

Resumen abreviado de la situación de España tras la debacle de Bankia

Creo que este pequeño comentario en la web de Cárpatos resume en pocas palabras la situación de España tras la debacle de Bankia.

Bancos Españoles:

Creo que está muy clara la estrategia del gobierno como ya hemos comentado en el artículo de situación intradía.

Saben perfectamente que no pueden hacerse cargo del lastre de sanear todos los bancos, e intentan que sea Europa quien rescate directamente a los bancos para evitar el presunto estigma de la intervención.

Pero hace pocos momentos uno de los partidos aliados de Merkel acaba de decir que de ninguna manera se va a consentir algo así. Que el estado que lo necesite para sanear sus bancos pida la ayuda como estado.

Como ya advertimos de nada le sirve a Rajoy hacerle la pelota a Merkel.

Hay que prepararse para la intervención parcial para ayudar a bancos, que dado el desastre nacional, igual no es tan malo. Precisamente hoy hace muchos años cayó Constantinopla ante los turcos, después de debatir sobre el sexo de los ángeles. Que todos los partidos políticos españoles sin excepción que hagan examen de conciencia de lo mal que lo han hecho. Peor imposible y desde hace muchos años. De un color y de otro.

viernes, 25 de mayo de 2012

Grecia y la seguridad de nuestros ahorros

Enrique Roca  24/05/2012     fuente www.cotizalia.com

Mientras prosigue la helenización de nuestra vida, los inspectores de la Unión Europea se preguntan por qué los políticos españoles tienen la mentira en su ADN cuando hablan de las cifras de déficit público. Mientras el ausente Rajoy prepara la petición de ayuda y su aparición en TVE -con nuevos ajustes inimaginables-, Montoro se autofelicita por las medidas del Consejo de Política Fiscal -dejándose engañar por las cifras que le presentan todos-, el Banco de Mafo -antes llamado Banco de España- se privatiza, el Fiscal General del Estado hace el paripé diciendo que va a pedir responsabilidades en las ex Cajas, pero deja al margen la más problemática de ellas, asistimos a la lucha Beteta (ex consejero de Hacienda de la Comunidad Autonoma de Madrid ) contra Beteta (secretario de las administraciones públicas), etc., los españoles nos preguntamos por la seguridad de nuestros ahorros y qué hacer en caso de salida del euro de Grecia y su posible ruptura.

Deseo fervientemente que este escenario no se produzca (creo que los daños son claramente superiores a los beneficios) pero, como cada vez va tomando más visos de realidad, he aquí algunas notas que pueden servir, al menos como ejercicio de reflexión:

¿Cómo puede afectar la salida de Grecia?

1. Caída del PIB griego un 10% adicional.

2. Caída del PIB de Europa. Si la salida de Grecia es ordenada, el PIB de la Eurozona podría disminuir un 3%. Sin embargo, si es desordenada entre el 5% en Europa.

3. Incremento de la salida de capitales de los mercados periféricos. La moda de abrir cuentas en otros países requiere cantidades superiores al medio millón de euros, comunicación al Banco de España y la asunción del riesgo de que si se rompe al euro, al ser el titular no residente, es fácilmente identificable y se pueden pactar los Estados la convertibilidad a la moneda de la nacionalidad del estado del titular y no dónde se tienen los ahorros.

4. La prima de riesgo aumenta todavía más en Italia, España y Portugal.

5. Ventas en las principales bolsas europeas y posible caída adicional del 15%.

6. Paralización del comercio mundial durante unas semanas

¿Cómo reducir el impacto de la salida de Grecia del euro? 

1. Evitar la fuga de depósitos a través de plan de garantía de depósitos.

2. A través de valoraciones independientes, se podría mejorar la confianza existente en los balances bancarios. Más transparencia en el mercado. 

3. Implementación de controles de capital. Aunque esta medida podría fragmentar la eurozona entre países fuertes y débiles.

4. El Banco Central Europeo podría comprometerse a comprar bonos soberanos con el respaldo de los gobiernos.

¿Qué hacer con nuestras inversiones? 

Decía San Ignacio que en tiempo de tormenta no hay que hacer mudanza. Si perseguimos a los mercados y cambiamos de estrategia cada dos por tres acabaremos perdiendo. Estando seguro que de que por muchos escenarios que hagamos el real diferirá sensiblemente de alguno de los previstos, he aquí unas ideas, teniendo presente que para que España permanezca dentro, es necesario un pacto de Estado entre el mayor número de partidos e instituciones y una modificación sustancial del comportamiento de todos, para que dejen de considerar a la política un modus vivendi para hacer fortuna.

Algunas reflexiones:

a) La mitad de las exportaciones de Alemania aún van a Europa. Si el euro se rompiese y el marco se revalorizara -cosa probable-, la debacle en la economía alemana sería un hecho. Por tanto, creo que España e Italia tienen posibilidades de mantenerse y lo que está en juego es cómo convencer a sus ciudadanos que acepten más sacrificios sin rechistar y crear miedo. Es lo que quiere Merkel para seguir apoyándonos, dado lo despilfarradores y mentirosos que son nuestros dirigentes.

c) Se va a producir una súper concentración bancaria más rápida de lo que esperamos. Hay que buscar entidades solventes donde tener nuestros depósitos. Si no empezamos a distinguir las manzanas podridas, infectarán las sanas.

d) El dólar (americano, canadiense, australiano) y las monedas europeas fuera del euro ya han recogido parte de la revalorizacion en caso de ruptura, por lo que únicamente quedaría invertir en marco alemán, que se apreciaría sensiblemente (40%), por lo que la inversión más aconsejable sería:

 1. ETFs o fondos de inversión que inviertan en deuda euro -no PIGS- preferentemente a corto plazo, pues es posible que si se rompe el euro, los tipos del largo en Alemania suban ya que la economía se paralizará. Pero quien piense que los países core europeos están inmunes a medio plazo se equivoca, basta ver las cotizaciones de sus bancos y la salud de sus cajas mutuales. Ahora bien, si se trata de dormir más tranquilo en compañía de Merkel, la verdad no le alabo el gusto.

 2. Activos reales como sector inmobiliario residencial alemán.

 3 Una vez efectuada la ruptura, comprar empresas buenas, incluso antes si se ponen a precio, preferentemente exportadoras de países PIGS y con caja neta.

Concretando más vamos a distinguir entre el cortísimo y corto plazo:

a) Cortísimo plazo.

Bajada de tipos de interés del corto plazo, los tipos del bono alemán bajarían al 1%, los bonos periféricos aumentarían su spread provocando huida hacia los bonos de alta calidad, preferentemente de sectores defensivos. Las cotizaciones bancarias visitarían los mínimos de noviembre de 2009, las previsiones de las ganancias empresariales se hundirían y los índices más cíclicos como el Dax sufrirían en mayor medida. Los pocos inversores se dirigirían hacia farma y alimentación, la bolsa americana lo haría menos mal que el resto de los mercados y las commodities como el petróleo y otras industriales caerían. La volatilidad aumentaría.

b) En el Corto plazo (2-4) meses después del evento vamos a distinguir dos escenarios:

    1. Si la salida provoca una activación del soporte del BCE y del resto de los bancos centrales: la respuesta del BCE creo que sería volver a inundar el mercado de liquidez, los bonos alemanes subirían de rentabilidad, las acciones bancarias y sus bonos de mayor calidad se recuperarían de la caída brutal del primer momento, la depreciación del euro ayudaría a las cíclicas después del batacazo inicial, las materias primas se recuperarían, la volatilidad disminuiría. En definitiva, se volvería a tomar riesgo dado que los precios de sus activos descontarían el fin del mundo, después del inicial momento de pánico.

    2. Corto plazo sin apoyo del resto de bancos centrales. Japonizarían Europa, los bonos periféricos sobrepasarían rentabilidades anteriores con incidencia en los bonos franceses, la falta de liquidez afectaría a sectores en principio defensivos que necesitan liquidez como telecos y utilites, las acciones defensivas lo harían menos mal, las cíclicas lo harían mejor que las bancarias, (con muchos bancos desapareciendo del mapa), las pocas acciones con crecimiento se pagarían a múltiplos altos. Las otras bolsas (UK) seguirían batiendo a la zona euro, las commodities se hundirían, la volatilidad permanecería alta y se trasladaría a plazos más largos y los volúmenes de negociación de los diferentes activos disminuirían aún más.

En épocas de crisis lo prioritario es mantener el capital, lo que se logra buscando inversiones más seguras, diversificando y teniendo un porcentaje significativo en activos reales y depósitos-deuda en las empresas, entidades y países más solventes. Al final todo pasa y una vez vuelta la calma y hayamos visto quién nada desnudo, las probabilidades de ganancia son elevadas. El momento de la verdad se acerca y depende mayoritariamente del sentido común de nuestros políticos, que por ahora está ausente y se pasan el día viendo la paja en el ojo ajeno y no la viga en el propio. En los mínimos sólo compran los mentirosos.

PD: ¿será Fabra el último presidente de la Generalitat? Si deja que le sigan tomando el pelo, como con el nombramiento de Tirado (veterano ex -vicepresidente de Bancaja, que no conoce el verbo dimitir, e imputado por la gestión del Banco de Valencia y con emolumentos, dietas y otros ingresos muy suculentos por dejar hacer y no enterarse) como presidente de una entidad inexistente (la misma Bancaja), tiene todas las papeletas.


martes, 22 de mayo de 2012

Bankia compró millones de acciones durante su nacionalización para evitar el derrumbe

 
La transición entre Rodrigo Rato y José Ignacio Goirigolzarri en la presidencia de Bankia no ha sido todo lo coordinada que debería. Entre la dimisión del exministro y el nombramiento del exconsejero delegado de BBVA, la entidad se gastó más de 30 millones de euros en comprar de forma masiva acciones de la entidad para evitar un derrumbe histórico en bolsa.
Según ha podido saber El Confidencial, entre el 8 y el 10 de mayo, la dirección financiera de Bankia recibió la orden de adquirir todas las acciones que los grandes y pequeños inversores estaban vendiendo a granel por el miedo al futuro de la institución. Así fue. El banco se hizo con 15,2 millones de títulos para autocartera, a un precio medio de 2,1 euros. Es decir, se gastó casi 32 millones de euros en defender su precio en bolsa ante la oleada de papel de los accionistas.
La cifra es más que significativa porque Bankia apenas había adquirido 5,6 millones de títulos en los 30 días anteriores, una operativa que se considera habitual. La que fue extraordinaria fue la que se produjo entre la destitución de Rato, anunciado el lunes 7 de mayo, y la designación oficial de Goirigolzarri, realizada en el consejo de administración celebrado el día 9. Sobre quién ordenó esa barrida para evitar un desplome aún mayor, fuentes de la entidad no se ponen de acuerdo.
Unos las atribuyen al propio Rato y a su equipo porque, aunque la operativa se ha comunicado oficialmente entre el 8 y el 10, las transacciones pudieron haberse hecho en las sesiones previas. Otros creen que fue el propio Goirigolzarri el que intentó detener entre el 9 y el 10 un derrumbe de la acción antes los intensos rumores de la nacionalización, confirmada en la noche del miércoles.
Lo cierto es que entre el 8 y el 10 de mayo la negociación de acciones de Bankia alcanzó límites históricos. Cambiaron de manos 46 millones de títulos, de los que 15 millones fueron adquiridas por el propio banco para autocartera. La sesión más intensa fue la del 9, la del cambio de poder, jornada en la que se vendieron y compraron 19,95 millones, de la que Bankia absorbió 8 millones, el 0,4% del capital.
Sea quien fuera el responsable último de la decisión, lo cierto es que al banco la jugada le ha salido de pena. La compra de esos 15,2 millones le ha ocasionado una minusvalía latente de casi siete millones de euros. Una cifra que habrá que sumar a las pérdidas más abruptas que acumula el banco, que durante la etapa de Rato se gastó cerca de 120 millones de euros en mantener artificialmente el precio de la acción.
Una acción defensiva para forzar un precio de canje mayor en la conversión de las preferentes en manos de los clientes particulares y para sostener la cotización por si la entidad participaba en alguna operación corporativa. La autocartera es ya del 4,3% del capital.

miércoles, 16 de mayo de 2012

Sala i Martín alerta sobre un 'corralito' en España

"Cuando los bancos quiebren la gente se quedará sin dinero porque ya no hay en el Fondo de Garantía de Depósitos"

(Fuente economía.e-moticies.es) 16-May-2012


El economista Xavier Sala i Martín ha advertido que "el Fondo de Garantía de Depósitos hoy no tiene dinero". "Creamos el Fondo de Garantía de Depósitos, si el banco este quiebra, 'tranquilas señoras porque existe el Fondo de Garantía de Depósitos que pondrá el dinero. Si el banco x quiebra, tranquilas porque irán y les devolverán el dinero. Pero hay un pequeño problema, y es que para salvar algún banco o caja han cogido ese dinero y ya lo han usado. El Fondo de Garantía de Depósitos hoy en día no tiene dinero".

También ha señalado, en la Clase de economía del programa Divendres de TV3, que el problema más grave de las entidades bancarias es que "en los últimos años, en parte por culpa de la regulación, en parte porque los bancos han tenido miedo, en parte porque han sido presionados, lo que han hecho los bancos es no dar crédito a las empresas y han dado crédito a los gobiernos, han comprado deuda pública".

El profesor de la Universidad de Columbia ha remarcado que "el Fondo de Garantía de Depósitos ha utilizado el dinero para salvar bancos, para ponerlos a través del Frob, en bancos y cajas que ya estaban en quiebra. Y éste es el problema pequeño".

Sala i Martín ha recordado que en diciembre, cuando el Banco Central Europeo, abrió el grifo para dar "créditos muy baratos" a las entidades bancarias éstas lo usaron para "comprar deuda pública". En este sentido ha recordado que "el Banco Central Europeo dio crédito al Banco Sabadell y éste a la Generalitat" en el episodio de la paga doble de Navidad a los funcionarios.

"Todos los bancos se han cargado de deuda pública hasta las cejas", ha remachado, antes de destacar que "no todos los bancos tienen grandísimos problemas y lo que tienen que hacer es sacar las manzanas podrídas. Aquí lo que están haciendo es que las manzanas podrídas las vamos poniendo en diferentes cestas: hay una caja en quiebra, que la compre otra, y entonces las dos cajas están en quiebra".

Según Sala i Martín, "el problema de Caja Madrid viene cuando ellos les obligan a comprar Bancaja que era la que tenía problemas de verdad. Y ahora resulta que la suma de los dos que se llama Bankia tiene un problema mucho mayor. Bankia no se arregla porque primero es Caja Madrid y Caja Madrid no se puede cerrar, y segunda porque, ¿recordáis quién es el presidente? Rodrigo Rato, un ex vicepresidente de Aznar".

"Si España acaba no pagando, por culpa de todo lo dicho, si España se convierte en un país poco serio y termina no pagando, todo esto acabará en los bancos y cuando los bancos quiebren la gente se quedará sin dinero porque ya no hay en el Fondo de Garantía de Depósitos. Cuidado y esto es un mensaje para los señores que gobiernan, por favor, toménselo en serio, pues ya no es la prima de riesgo y vendrá el Banco Central Europeo y te salvará a base de imprimir dinero, ahora la cosa ya va en serio, ahora ya estás en el umbral del precipicio. Un paso adelante y hay un problema grave", ha concluido.

martes, 15 de mayo de 2012

Lo siento me he equivocado, no volverá a suceder

Los de www.flapa.es son geniales.


La economía española se acercaba a un precipicio y sus políticos lo sabían

Más adelante inserto un artículo que el mismísimo Miguel Angel Fernández Ordoñez (MAFO) escribía en el diario El Pais. Pero primero una breve descripción de cómo era la situación política y económica en el año 2003.
Estaba a punto de acabar la segunda legislatura de José María Aznar (Abril-2004) que junto con su Vicepresidente segundo del gobierno y ministro de economica Rodrigo Rato nos dejaron sus mejores legados (Wikipedia):
-En 1996 Aznar hereda los Fondos Estructurales para el período de 1994-1999 con los que la Unión Europea pretende fortalecer la economía de los países más pobres (España, Irlanda, Grecia y Portugal). España percibirá más de la mitad de estos fondos, además será el país de la UE que más dinero reciba del Fondo de Cohesión. ¿Donde fueron a parar esas ingentes cantidades de euros?
-Los sectores que lideraron el crecimiento de la actividad laboral (construcción, hostelería, servicio doméstico...) generaron empleos poco productivos y consecuentemente bajos salarios. Los contratos temporales aumentaron hasta llegar a representar 1 de cada 3 puestos de trabajo, siendo esta cifra un 250% superior a la media europea. ¿Porque este gobierno no se dedico con ese "dinero ayuda" a  volver a construir el tejido industrial que en las legislaturas anteriores el mismísimo psoe con Felipe González a la cabeza se encargó de destruir?
-El desempleo se redujo 7 puntos porcentuales en 4 años. Se "flexibilizó" el mercado laboral, ahondando la precariedad laboral. Mientras que los beneficios empresariales crecían por encima del 30% los salarios aumentaron por debajo del 3%. El aumento de los salarios era menor al de los precios haciendo que durante el mandato de Aznar el poder adquisitivo de los trabajadores se redujese un 4%, siendo España el único país de toda la Unión Europea donde se produjese un retroceso. ¿Qué hemos hecho los españoles Dios mío para merecer estos políticos?

Bien, con esta pequeña perspectiva histórica os dejo con el artículo de Mafo. Está claro que si las anteriores legislaturas han arruinado a España, los 8 años Zapatero la han rematada. Pero lo peor de todo es que sabían lo que se nos venía encima. 
El legado de Rato  ( Miguel Angel Fernandez Ordoñez - 11 SEP 2003 )

Fue el propio ministro de Economía quien, al publicarse la contabilidad nacional, subrayó que la economía española había alcanzado en el segundo trimestre del año su mayor diferencial de crecimiento con los países europeos, y esto se ha considerado como un excelente legado para el sucesor de Aznar. Aunque la economía española ha alcanzado muchas veces un diferencial mayor con Europa y durante los años ochenta incluso creció por encima de la economía norteamericana durante varios años, es evidente que un crecimiento del 0,7% en el segundo trimestre cuando la economía europea no llega al 0% marca una diferencia importante.
Pero para juzgar la solidez del legado hay que preguntarse por qué crecemos más que los demás. ¿Acaso se debe a un mayor incremento de la productividad de la economía española frente a la europea? ¿Es que la competitividad de nuestras empresas en los mercados interiores y exteriores ha mejorado respecto a las europeas? Desgraciadamente, éstas no son las causas de nuestro mayor crecimiento en el corto plazo. Mientras las empresas de la zona euro están ganando cuota de mercado en sus mercados interiores y exteriores, nuestras empresas están perdiendo cuota en nuestro propio mercado, como muestra la creciente aportación negativa del sector exterior. Es, pues, exclusivamente la demanda interna, la expansión debida a los bajos tipos de interés del BCE y a la política fiscal expansiva, la que está generando ese mayor crecimiento. Pero aun así, si esa mayor demanda interna se debiera al aumento de la inversión, no habría que preocuparse. Lamentablemente, si se examinan con cuidado los datos de la contabilidad nacional, la inversión en bienes de equipo, que había empezado a mejorar el año pasado, ha vuelto a registrar crecimientos negativos tanto durante el primer trimestre como durante el segundo trimestre de 2003.
El legado de Rato es el de unos buenos resultados en el corto y problemas en el medio plazo. En el corto plazo, su política de estos años no le ha valido para ser el sucesor, pero le ha servido a Aznar para salir airoso de La Moncloa. Esta obsesión por los resultados a corto plazo también le dará una ventaja a Rajoy frente a Zapatero, y quien gane se encontrará con una primera parte de la legislatura en la que esa expansión de la demanda interna continuará e incluso se verá favorecida por la recuperación internacional. Cuando vemos el crédito hipotecario crecer al 22% y sabemos que la inyección de fondos europeos seguirá hasta el 2006, el diferencial de crecimiento, debido a la demanda interna y concentrado en la construcción, puede mantenerse algún tiempo. El problema es lo que sucederá cuando la droga de la demanda interna se agote. Entonces aflorará la parte negativa del legado de Rato. Aparecerán los efectos negativos sobre la demanda derivados de la acumulación del endeudamiento de las familias y del endeudamiento de las empresas públicas que hoy oculta el Gobierno. Por otra parte, al no haber mejorado nuestra productividad durante estos años, no podremos compensar esa futura reducción de la demanda interna con una mayor aportación del sector exterior.
Los actuales excesos de demanda interna no son nuevos en la historia económica española. Los hemos visto surgir periódicamente durante los últimos cincuenta años y, aun siendo más graves, hemos salido de todos ellos. El problema es que esta vez la salida tendrá que ser muy distinta, porque el sucesor de Rato no podrá recurrir a las devaluaciones para restablecer la competitividad y la política del PP no ha preparado a España para afrontar esa situación. Hubiera sido necesario centrar los esfuerzos en las políticas de productividad y competitividad, y esto es lo que no ha hecho Rato, y es lo que el sucesor descubrirá a mediados de la próxima legislatura. Si Zapatero es el próximo presidente, dirán que el problema se debe a los socialistas, pero, ¿y si es Rajoy?

Es importante recordar que esto lo escribió MAFO en el año 2003 , repito 2003. Miguel Angel Fernandez Ordoñez, una persona que se le considera encuadrado en el ala más liberal del socialismo, y actualmente Gobernador del Banco de España desde el año 2006.
Cuando el psoe ganó las elecciones en el año 2004 ya sabían que tendríamos un problema gravísimo en nuestra economía. ¿Porque no reaccionó el gobierno y frenó el boom inmobiliario? ¿Porque no apostó por renovar y crear tejido industrial, pues tenía dinero para ello? ¿Qué interes mueve a nuestros políticos?
Yo no me puedo explicar como nuestros políticos son capaces de  destrozar España como lo están haciendo, y les estamos dejando hacer lo que quieren.
Yo no lo entiendo, a veces pienso que somos la generación de la historia de España más acojonada.